厦门警方对鲸鱼APP立案,投资者的账本何时能算清?
11月10日,厦门警方通报称已对鲸鱼APP无法提现一事正式立案侦查,部分嫌疑人已到案,涉案资金已被冻结。这一进展对于数以万计的投资者而言,既是坏消息的落地,也是维权路径的重要转折——至少在司法层面,事件已进入实质调查阶段。此前数周,该App被多名网友集中反映存在"能充值、不能提现"的异常,资金流向疑点重重。更关键的是,鲸鱼App对外宣传的存管银行宜宾市商业银行随后表示,双方合作协议已到期终止。存管机制的突然"消失",为这起疑似暴雷事件增添了更复杂的监管追问。
用户恐慌从何而来:从"能充不能提"到提现通道关闭
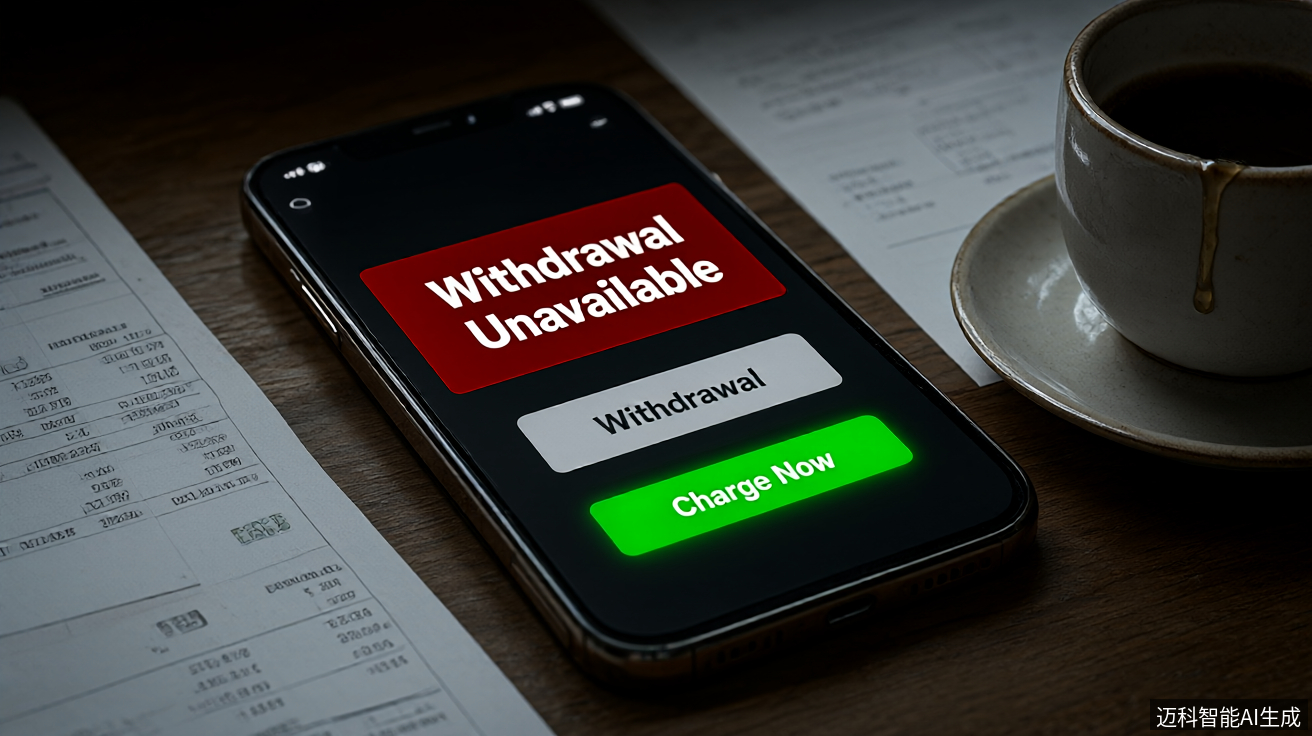
回溯时间线,鲸鱼App的异常并非一夜爆发。自10月28日起,多名用户开始在社交平台反映该理财App出现提现无门但充值入口仍然开放的情况。部分用户描述,尝试提现代币或资金时,系统显示提现功能不可用,而"充值""买入"按钮仍可正常点击,甚至还有新客优惠券弹窗不断推送。随着用户数量增加,质疑声音不断升级,部分用户提出是否涉及资金池问题。
此类"只能进不能出"的异常,是理财平台暴雷的前兆信号之一。正常运营的理财产品即便有赎回限制,也通常设有明确额度或周期,而非在提现通道关闭的同时仍鼓励新用户入场。用户恐慌情绪在群聊中迅速蔓延,有人晒出充值流水却无法提现的截图,有人则开始集体呼吁监管部门介入。对普通投资者而言,这种"只进不出"的体验,比单纯亏损更令人不安——因为它暗示资金可能被截留在平台自身账户内。
宜宾市商业银行的声明:存管协议到期意味着什么?
事件发酵后,鲸鱼App宣传的存管银行宜宾市商业银行对外表态,称其与鲸鱼App的合作协议已到期终止。这一声明在专业层面上意味着几个层面的问题。
- 从合规角度,真正的银行存管机制要求用户资金与平台自有资金严格分离,用户的充值进入银行独立账户,平台不得直接划转。若协议到期后资金仍滞留在原通道,那么资金流向可能已经脱离银行监管视野。
- 从信任链条,存管银行是理财平台面向用户展示"资金安全"的关键背书,一旦合作终止而平台未及时公告,则涉嫌误导投资者。
- 从监管角度,银行终止合作本身往往与风控触发条件有关,具体原因目前尚待进一步披露。
存管机制失效在资金监管中的角色,远不止"银行盖章"这么简单。它本质上是一道防火墙,将平台风险隔离在用户资金之外。一旦这道防火墙消失,用户资金便可能混入平台资金池,成为被支配的对象。
资金流向与商业模式:为何银行退出后仍诱导新用户充值?
根据公开信息,鲸鱼App以线上理财为宣传卖点,主打较高收益率与低门槛。其资金流向在暴雷前通常涉及:用户充值→平台账户(或存管账户)→平台进行投资运作或周转。若存管协议到期而平台仍保留充值入口,那么新进入的资金可能直接流入平台自身控制下的账户,绕开银行监管环节,被用于填补前期资金缺口或维持平台运转。这种操作模式在行业内被称为"资金池"或"庞氏"结构——用新用户的钱去支付老用户的收益,一旦新增资金速度下降,崩盘便成为必然。
更深层的问题在于,平台为何在银行终止合作后仍无动于衷地开放充值入口?一种可能是平台在协议终止后未及时修改前端功能,另一种更可疑的可能,是平台利用信息差在银行退出前已预留了"后手",将资金流转转移至未监管的账户。这一细节,是警方立案侦查需要重点查明的环节。
放眼行业:"伪存管"与资金池操作的共性特征
鲸鱼App事件并非孤例。回顾过去数年,国内已有多起理财App、P2P平台暴雷事件呈现出高度相似的特征:平台对外宣称拥有银行存管、高额年化、低起投门槛,但一旦流动性承压,便迅速关闭提现通道,同时保持充值功能开放以吸引新用户。业内将这些行为归纳为"伪存管"——即表面上有银行背书,实际上资金并未真正进入独立的存管体系,或存管协议早已失效而平台未予公告。
这类案例的共性漏洞包括:银行与平台之间缺乏透明的资金实时监控机制、投资者无法自行核验存管协议是否有效、平台可随时更改资金路由而无需告知用户。这些结构性缺陷,使得"存管"二字在很多平台上沦为一层营销话术,而非真正的风险隔离工具。
警方介入与资金冻结:维权路上的关键一步
厦门警方在11月10日通报立案并冻结涉案资金,这一动作在法律层面意义重大。资金冻结意味着嫌疑人控制下的资产被临时保全,为后续的资产追缴、定罪量刑以及受害人赔偿奠定了物质基础。若资金未被冻结而流入嫌疑人个人账户或转移出境,追回难度将成倍增加。对受害人而言,配合警方登记债权信息、提供转账记录与合同证据,是争取后续按比例分配资产的关键步骤。同时,部分嫌疑人到案也表明侦查工作已锁定核心环节,有助于还原资金流转的全貌。
投资者如何识别正规理财App?一份实用核查清单
对于普通投资者而言,避免再次陷入类似陷阱,可以从以下几个维度进行甄别。第一,核实银行存管协议:直接联系宣传的存管银行客服,查询该协议是否在有效期内、用户资金是否真正进入独立存管账户,而非仅依赖平台单方面宣传。第二,警惕"高息低门槛"话术:年化收益显著高于银行定存或国债的产品,必须追问其底层资产是什么、资金投向是否透明。第三,查看平台信息披露:正规理财平台会定期公布资金流向、产品净值、赎回机制,若长期不更新或拒绝提供底层资产说明,应高度警惕。第四,观察提现与充值的对称性:若平台频繁限制提现而持续开放充值,这是典型的资金池信号,应立即停止投入。
监管升级:穿透式监管与实时联动预警的必要性
鲸鱼App事件再次暴露出金融科技领域在监管层面的结构性短板。当前,银行存管与平台运营之间更多是合同关系,缺乏强制性的实时数据报送机制。监管部门若不能穿透平台底层资产,难以在风险积聚初期发出预警。未来,有必要推动存管银行与平台方建立实时资金监控联动机制——一旦平台出现提现异常、资金流出集中或充值通道与提现通道不对称,银行端与监管端应同步触发预警。此外,对"伪存管"行为的法律追责应进一步明确,将平台擅自截留用户资金的行为纳入刑事侦查范围,提高违法成本。
在市场信任裂痕上,重建审慎的理性投资
鲸鱼App事件对市场信任度的冲击是双重的:
- 大量投资者的真实资金可能面临损失,维权之路漫长且不确定;
- "银行存管"这一原本被视为行业信用基石的机制再次被质疑,投资者对理财平台的信任阈值将被整体抬高。
在金融乱象尚未完全出清的当下,理性的投资理念不应是"绝对不碰",而是"绝不盲从"。保持审慎、独立核验、拒绝收益焦虑,是个人在复杂市场中保护资金安全的基本素养。
对于正在经历维权过程的投资者,建议保留所有充值记录、合同截图、与平台的沟通记录,积极配合警方调查,同时关注事件官方进展,避免被非官方信息误导。在信任重建的漫长道路上,每一次对合规的坚守,都是对市场秩序的一份投票。